
La loi Evin permet au conjoint survivant de maintenir sa couverture santé collective pendant 3 ans avec des tarifs encadrés, évitant ainsi toute rupture de protection immédiate. Imaginez la sérénité de conserver vos garanties actuelles sans subir de questionnaire médical, alors même que votre quotidien bascule.
Pourtant, une simple négligence administrative dans les trente jours suivant le décès peut suspendre vos remboursements et fragiliser votre budget. Nous allons détailler les démarches pour sécuriser votre mutuelle senior veuf veuve et ajuster vos garanties à votre nouvelle vie en solo.
- La mutuelle senior pour veuf ou veuve : une protection à votre portée
- Vos droits au maintien des garanties sont plus solides que vous ne le pensez
- 3 réflexes pour ne plus payer pour des garanties devenues inutiles
- Saisissez les aides financières qui sont à votre portée immédiate
La mutuelle senior pour veuf ou veuve : une protection à votre portée
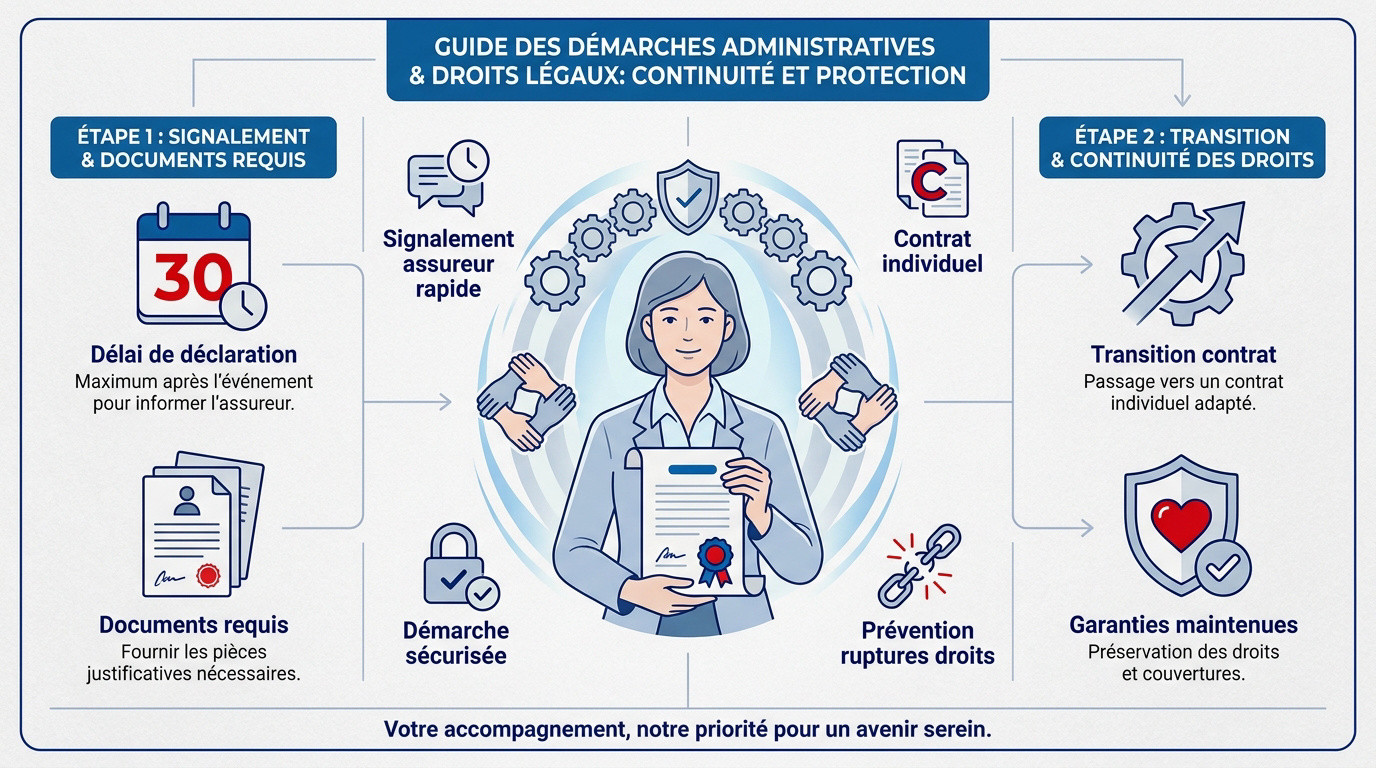
Le maintien des garanties via la Loi Evin protège le conjoint survivant durant 3 ans avec des tarifs encadrés. La transition vers un contrat individuel nécessite un signalement sous 30 jours pour éviter toute rupture de droits.
Cette réactivité administrative commence par la transmission des documents officiels pour acter le changement de situation auprès de votre organisme.
Signaler le changement de situation à votre assureur
Imaginez-vous libéré d’un poids administratif en contactant votre assureur sans attendre. Cette démarche cruciale permet de basculer sereinement d’un contrat de couple vers une adhésion strictement individuelle et adaptée.
- Acte de décès original
- Livret de famille à jour
- Nouveau RIB pour les prélèvements
- Demande écrite de modification de contrat
L’envoi en recommandé avec accusé de réception demeure la méthode la plus sécurisée. Vous conservez ainsi une trace juridique incontestable de votre démarche en cas de litige futur avec l’organisme.
Respecter les délais légaux pour éviter les ruptures de droits
Vous disposez d’un délai légal d’un mois seulement pour informer votre mutuelle. Ce laps de temps s’avère souvent court durant un deuil éprouvant, alors soyez particulièrement vigilant sur ce point précis.
L’oubli de déclaration dans les trente jours peut entraîner une suspension immédiate des remboursements de soins et compliquer la reprise de vos droits.
Une bonne anticipation vous évite des avances de frais inutiles en pharmacie. Pour un accompagnement personnalisé, consultez cette Landing page – Senior – MutuelleZen afin de sécuriser votre avenir dès aujourd’hui.
Vos droits au maintien des garanties sont plus solides que vous ne le pensez
Au-delà des formalités, la législation française prévoit des garde-fous spécifiques pour protéger votre couverture santé actuelle sans conditions drastiques.
Profiter de la Loi Evin pour garder votre couverture actuelle
Imaginez-vous conserver la sécurité de votre mutuelle actuelle sans effort supplémentaire. La Loi Evin agit comme un bouclier protecteur en vous permettant de garder le contrat collectif de votre conjoint décédé sans aucun questionnaire médical.
Vous maintenez ainsi des niveaux de garanties strictement identiques pour vos soins. C’est en fait Mutuelle remboursement intégral : la seule option [2026] pour éviter toute dégradation de votre protection santé immédiate.
Le vrai point fort réside dans l’encadrement tarifaire dégressif sur trois ans. La première année, votre cotisation est plafonnée au tarif des actifs. Les hausses sont ensuite limitées progressivement chaque année suivante.
- Aucun questionnaire médical requis pour l’adhésion.
- Tarif de l’année 1 identique à celui des salariés actifs.
- Plafonnement tarifaire encadré pendant 3 ans.
- Délai de 6 mois pour soumettre votre demande.
Cette option est idéale pour stabiliser votre budget durant cette période. Elle offre une transition douce sans changement brutal de vos habitudes de soins ou de vos praticiens habituels.
Sachez que vous disposez de six mois seulement pour solliciter ce maintien auprès de l’organisme. Ne laissez pas passer ce délai crucial, car il s’agit d’un droit à votre portée.
Supprimer les délais de carence lors de la transition
La question des délais de carence est souvent une source d’inquiétude légitime. Pourtant, lors d’une succession de contrats sans interruption, ces périodes d’attente doivent être purement et simplement supprimées par l’assureur.
Pour trouver la perle rare, Comparez les mutuelles senior afin de vérifier la reprise immédiate de vos prestations. Vos remboursements en dentaire ou en optique ne doivent subir aucune pause.
Négociez fermement les clauses de stage avec votre nouvel interlocuteur. Exigez systématiquement une attestation de radiation de l’ancien contrat pour prouver votre antériorité de couverture. C’est votre meilleure arme pour obtenir gain de cause.
Une transition sans carence garantit que vos soins lourds, comme une hospitalisation imprévue, restent pris en charge dès le premier jour du nouveau contrat.
Prenez le temps de vérifier les conditions générales avant de signer quoi que ce soit. Les assureurs spécialisés proposent souvent des offres « zéro carence » pour séduire les profils solos comme le vôtre.
3 réflexes pour ne plus payer pour des garanties devenues inutiles
Puisque votre situation change, il est temps d’auditer vos garanties pour éliminer les options superflues et vous concentrer sur vos besoins personnels réels.
Comparer les offres individuelles d’Harmonie Mutuelle ou Apicil
Analysez l’écart de prix entre un contrat couple et solo. Souvent, la cotisation individuelle est plus avantageuse que la simple moitié du tarif duo. Faites le calcul précis.
Comparez les acteurs comme Harmonie ou Apicil pour trouver le meilleur Prix mutuelle senior 2026 – Les tarifs moyens par âge. Les structures tarifaires évoluent fortement selon votre département.
| Critère | Contrat Couple | Contrat Individuel | Gain potentiel |
|---|---|---|---|
| Cotisation mensuelle | 190 € | 85 € | 10 € d’économie |
| Frais de dossier | Inclus | Offerts | Simplification |
| Services d’assistance | Standard | Renforcés (solo) | Accompagnement ciblé |
| Taux de remboursement | Identique | Personnalisé | Optimisation budgétaire |
Mettez en avant les réseaux de soins partenaires. Ces accords permettent de réduire drastiquement le reste à charge sur les verres ou les couronnes dentaires chez les professionnels agréés.
N’oubliez pas la résiliation infra-annuelle. Vous pouvez changer de mutuelle à tout moment après un an de contrat, sans frais.
Ajuster vos remboursements sur les postes de soins prioritaires
Identifiez vos besoins prioritaires actuels. Avec l’âge, l’optique, le dentaire et surtout l’audition deviennent des postes de dépenses majeurs. Ne négligez pas ces renforts spécifiques.
Consultez ce guide sur la Mutuelle prothèse orthopédique : vos remboursements 2026 pour anticiper vos frais. La prévention est la clé de votre autonomie.
Évaluez l’utilité d’un renfort hospitalisation. Une chambre particulière et le confort en clinique privée coûtent cher. Une bonne garantie sécurise votre sérénité en cas d’intervention lourde.
Informez-vous sur les conditions de la pension de réversion pour équilibrer votre budget. Vos revenus peuvent varier après le décès.
Supprimez les garanties inutiles comme la maternité ou l’orthodontie infantile. Ces économies peuvent être réinjectées dans des forfaits médecines douces, très appréciés des seniors pour le bien-être.
Saisissez les aides financières qui sont à votre portée immédiate
Pour alléger la facture, plusieurs dispositifs publics et sociaux existent afin de soutenir les veufs et veuves rencontrant des difficultés budgétaires.
Demander la Complémentaire Santé Solidaire en cas de revenus modestes
La Complémentaire Santé Solidaire (C2S) est une solution précieuse. Ce dispositif remplace désormais l’ancienne CMU-C et l’ACS. Il soutient les foyers aux ressources limitées, incluant de nombreux retraités.
Les plafonds de ressources 2026 déterminent votre éligibilité. Pour une personne seule, le seuil de gratuité est fixé à 10 421 €. Consultez le montant de l’allocation veuvage 2025 pour anticiper vos droits.
Le décès d’un conjoint entraîne souvent une chute brutale de revenus. Cette situation fragile nécessite une protection adaptée. Une Mutuelle faible revenu | Guide senior et droits 2026 permet de maintenir vos soins essentiels.
La C2S offre une prise en charge totale ou quasi gratuite. Pour un senior, la participation financière est dérisoire. Elle coûte moins d’un euro par jour, bien loin des tarifs privés.
- Vérification de l’éligibilité sur ameli.fr
- Envoi du formulaire S3711
- Choix de l’organisme gestionnaire
- Renouvellement annuel obligatoire
Dès 55 ans. 54 % de la retraite de base et 60 % de la complémentaire Agirc-Arrco.
Moins de 55 ans. Revenus inférieurs à 891 €/mois. Montant de 713 € (2025).
Mobiliser le capital décès et les fonds d’action sociale
Le capital décès versé par la CPAM est une aide forfaitaire immédiate. Cette somme de 4 009 € couvre vos premières dépenses urgentes. C’est un filet de sécurité indispensable pour votre budget.
Il faut aussi surveiller l’ abattement fiscal des retraités qui influence votre niveau de vie. Ces paramètres fiscaux impactent directement votre reste à vivre global chaque mois.
Sollicitez les caisses de retraite comme la CNAV ou l’Agirc-Arrco. Leurs fonds d’action sociale financent des aides ménagères. Ils peuvent aussi subventionner l’aménagement de votre logement en cas de besoin.
Ces soutiens deviennent vitaux si vous faites face à une pathologie lourde. Découvrez pourquoi une Mutuelle senior cancer : pourquoi l’ALD ne suffit pas en consultant notre dossier dédié.
Un courtier en assurances peut devenir votre meilleur allié dans ces démarches. Cet expert déniche des subventions souvent méconnues du grand public. Son accompagnement gratuit simplifie grandement votre transition contractuelle.
Sécurisez votre avenir en activant la Loi Evin sous six mois et en notifiant votre assureur sous trente jours pour maintenir vos droits. Cette réactivité protège votre budget grâce à des tarifs encadrés et une transition sans carence. Agissez dès maintenant pour obtenir une mutuelle senior veuf veuve parfaitement ajustée à votre nouvelle vie en toute sérénité.
FAQ
Est-il possible de conserver la mutuelle de mon conjoint après son décès ?
Oui, et c’est une protection majeure pour vous ! Grâce à la Loi Evin, vous avez le droit de demander le maintien des garanties du contrat collectif de votre époux ou épouse décédé(e). Imaginez : vous conservez exactement le même niveau de protection, sans avoir à subir de nouveau questionnaire médical, ce qui est une véritable sécurité pour votre sérénité future.
Soyez toutefois vigilant, car ce maintien est désormais à votre charge financière. Heureusement, la loi encadre strictement les tarifs sur trois ans : la première année, votre cotisation n’excède pas celle des actifs. Les hausses sont ensuite plafonnées à 25 % la deuxième année et 50 % la troisième. N’oubliez pas que vous disposez de six mois après le décès pour solliciter ce droit auprès de l’assureur.
Quelles sont les démarches urgentes pour mettre à jour ma couverture santé ?
Dans ces moments difficiles, la réactivité est votre meilleure alliée. Vous devez impérativement signaler le changement de situation à votre assureur, idéalement sous 30 jours. Cette démarche permet de basculer d’un contrat de couple vers une adhésion individuelle et évite toute interruption de vos remboursements de soins, ce qui est crucial pour votre budget.
Pour acter ce changement, préparez un dossier solide comprenant l’acte de décès original, votre livret de famille à jour et un nouveau RIB. L’envoi en recommandé avec accusé de réception est vivement conseillé pour conserver une preuve juridique de vos démarches. Anticiper ces formalités vous évitera des avances de frais inutiles, notamment en pharmacie.
Existe-t-il des aides financières pour payer ma mutuelle en étant veuf ou veuve ?
Absolument, ne restez pas seul face à ces dépenses ! Si vos ressources sont modestes, vous pouvez solliciter la Complémentaire Santé Solidaire (C2S). Ce dispositif, qui remplace la CMU-C et l’ACS, offre une protection complète pour un coût très réduit, voire nul. C’est une solution idéale pour stabiliser votre reste à vivre après la perte de revenus liée au décès de votre conjoint.
Par ailleurs, n’oubliez pas de mobiliser le capital décès versé par la CPAM, une somme forfaitaire qui constitue un premier filet de sécurité indispensable. Vous pouvez également vous tourner vers les fonds d’action sociale de votre caisse de retraite (CNAV, Agirc-Arrco) qui proposent des aides ponctuelles pour vous accompagner dans cette transition de vie.
Comment éviter les délais de carence si je décide de changer de mutuelle ?
C’est un point fondamental : lors d’une transition entre deux contrats sans interruption, vous ne devriez pas subir de nouveaux délais d’attente. Pour garantir une reprise immédiate de vos prestations, notamment pour l’optique ou le dentaire, exigez une attestation de radiation de votre ancien organisme. Ce document prouve votre antériorité de couverture et protège vos droits.
De nombreux assureurs spécialisés pour les seniors proposent aujourd’hui des offres « zéro carence ». En négociant fermement ces clauses, vous vous assurez que des soins lourds, comme une hospitalisation imprévue, soient pris en charge dès le premier jour de votre nouveau contrat. C’est la clé pour une transition fluide et sans mauvaise surprise financière.
Est-il plus avantageux de prendre un contrat solo chez Harmonie Mutuelle ou Apicil ?
Prendre le temps de comparer est un réflexe salvateur ! Souvent, une cotisation individuelle bien calibrée est plus avantageuse que la simple moitié d’un tarif duo. Des organismes comme Harmonie Mutuelle ou Apicil proposent des garanties modulables qui permettent de supprimer les options devenues inutiles, comme la maternité, pour renforcer les postes essentiels comme l’audition ou les médecines douces.
En passant à un contrat solo, vous reprenez le contrôle total de votre budget santé. Profitez des réseaux de soins partenaires de ces assureurs pour réduire vos restes à charge sur les prothèses et les lunettes. N’oubliez pas qu’avec la résiliation infra-annuelle, vous avez la liberté de changer d’offre à tout moment après un an de contrat, sans frais ni justificatif.