Après 70 ans, les dépenses de santé annuelles bondissent en moyenne à 11 729 € par ménage, laissant une charge financière de plus en plus lourde malgré l’intervention de l’Assurance Maladie. Face à cette réalité, trouver le juste prix mutuelle 70 ans devient une priorité absolue pour préserver votre budget sans sacrifier votre accès aux soins.
Pourtant, naviguer entre les formules essentielles à 50 € et les contrats premium peut vite devenir un véritable casse-tête pour votre sérénité. Nous allons décortiquer ensemble les tarifs actuels et les leviers concrets pour optimiser votre couverture dès maintenant.
- Le prix d’une mutuelle à 70 ans : ce que vous devez réellement prévoir
- Une protection santé qui cible vos priorités médicales actuelles
- Des leviers efficaces pour réduire vos dépenses de santé
- La liberté de choisir une mutuelle plus performante
Le prix d’une mutuelle à 70 ans : ce que vous devez réellement prévoir
En 2026, une mutuelle à 70 ans coûte en moyenne 89 € par mois pour une couverture de base, grimpant à 324 € pour des garanties complètes. Ces tarifs varient selon le département et les renforts hospitaliers choisis.
Dépenses annuelles : 11 729 €
Reste à charge (après Sécu) : 1 800 €
Imaginez-vous libéré de toute inquiétude financière face à vos soins futurs. Une couverture bien calibrée permet d’aborder cette étape sereinement, malgré un marché parfois complexe.
Des tarifs mensuels qui s’adaptent à votre budget réel
Le prix d’entrée pour un senior débute autour de 45 €. Pourtant, la médiane pour une protection sécurisante est plus élevée. Votre budget doit refléter vos besoins réels.
Le socle de base offre l’essentiel alors que les formules premium gèrent les dépassements d’honoraires. Les hausses de 2026 sont confirmées par MoneyVox. Anticipez ces évolutions pour rester protégé.
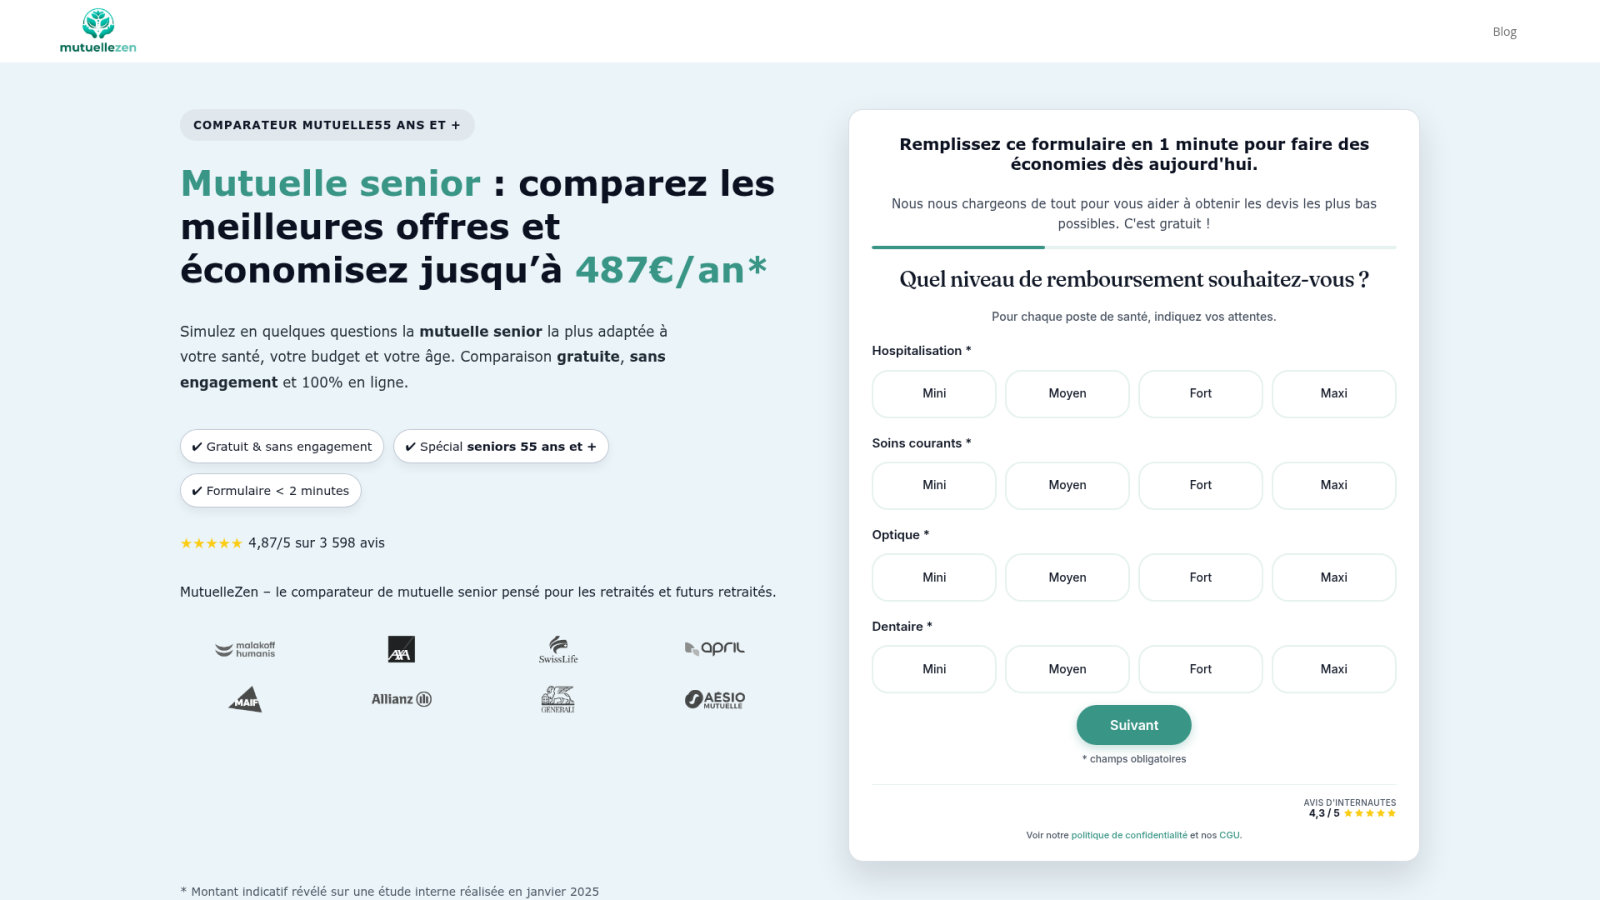
Le tarif personnalisé dépend de votre historique de santé. Pour y voir clair, consultez ce guide sur le prix mutuelle senior : comparez les offres et ajustez vos garanties.
Pourquoi votre lieu de résidence impacte votre cotisation
Habiter en Île-de-France ou en PACA augmente vos cotisations. Les honoraires y sont plus élevés qu’en zone rurale. C’est une réalité géographique à intégrer.
Une astuce est à votre portée pour réduire la facture. Souscrire un contrat commun est souvent avantageux. Découvrez le prix d’une mutuelle pour un couple de retraités en 2026.
Comparer localement reste la clé pour dénicher la meilleure offre. Ne laissez pas cette occasion s’échapper. Voici les points de vigilance régionaux :
- Impact de la densité médicale sur les tarifs.
- Dépassements d’honoraires fréquents par région.
- Économies possibles en zone moins tendue.
Une protection santé qui cible vos priorités médicales actuelles
Au-delà du simple prix mensuel, la valeur réelle de votre contrat réside dans sa capacité à couvrir les postes de soins les plus lourds à 70 ans.
L’hospitalisation et le confort de la chambre particulière
Le forfait journalier hospitalier est votre dépense la plus imprévisible. Sans mutuelle, ces frais pèsent lourdement sur vos économies. C’est le risque financier le plus coûteux.
La chambre individuelle garantit votre tranquillité. Les dépassements d’honoraires chirurgicaux grimpent vite, surtout avec la baisse des remboursements Sécu notée par Challenges. Une couverture robuste protège votre sérénité.
À 70 ans, l’hospitalisation représente le premier poste de risque financier, rendant une couverture à 200% ou 300% de la base de remboursement quasi indispensable.
Un renfort hospitalisation est une option pertinente. Il sécurise votre budget face aux imprévus. Pourtant, une garantie complète reste souvent préférable pour votre avenir.
Le trio dentaire, optique et audition sans compromis
Le 100% Santé sécurise votre budget pour les prothèses dentaires et auditives. Il garantit un reste à charge zéro. C’est une sécurité indispensable pour vos finances.
Attention toutefois aux équipements de Classe II. Les forfaits optiques sont parfois insuffisants pour des verres progressifs complexes. Vos exigences de confort méritent une attention particulière.
Le 100% Santé couvre les prothèses dentaires et les aides auditives avec zéro reste à charge pour les équipements standards du panier A.
Vérifiez toujours vos plafonds annuels. Pour y voir plus clair, demandez-vous Quelle mutuelle à 65 ans choisir pour votre retraite ? afin d’anticiper vos besoins.
Des leviers efficaces pour réduire vos dépenses de santé
Payer le prix juste ne signifie pas forcément réduire ses garanties, mais plutôt utiliser les bons outils de gestion et les aides disponibles.
La modularité des garanties pour payer le juste prix
Imaginez-vous ne payer que pour vos besoins réels. Pourquoi financer la maternité ou l’orthodontie infantile à 70 ans ? Optez pour une mutuelle à la carte.
La fidélité devient un cadeau précieux pour votre budget. Certains contrats augmentent vos plafonds dentaires après deux ans sans hausser la prime. Découvrez comment trouver une mutuelle senior à moins de 50 euros dès maintenant.
Le paiement annuel est une stratégie redoutable pour vos cotisations. Un seul geste suffit pour réaliser des économies concrètes. Ne laissez pas cette occasion vous échapper.
| Option de réduction | Gain estimé | Condition |
|---|---|---|
| Paiement annuel | 5% à 10% | Règlement unique |
| Couple | 10% à 15% | Contrat commun |
| Bonus fidélité | Augmentation forfaits | Ancienneté |
| Réseau de soins | Tiers-payant étendu | Partenaires |
L’alternative solidaire pour les revenus modestes
La Complémentaire Santé Solidaire (CSS) est une protection à votre portée. C’est une solution vitale pour ne jamais renoncer aux soins essentiels. Elle protège votre sérénité.
Pour un senior de 70 ans, les plafonds de ressources sont précis. Une participation minime de 30 euros par mois est alors demandée. C’est une opportunité de protection réelle.
Faire votre demande via Ameli est un processus simple. Préparez vos documents pour accéder à ce droit fondamental. Voici les éléments indispensables pour votre dossier :
- Justificatifs de revenus
- Formulaire cerfa
- Choix de l’organisme gestionnaire
La liberté de choisir une mutuelle plus performante
Une fois vos besoins identifiés, rien ne vous oblige à rester prisonnier d’un contrat devenu trop cher ou obsolète.
Résilier votre ancien contrat sans la moindre contrainte
La résiliation infra-annuelle change tout. Après un an de contrat, vous partez quand vous voulez. C’est sans frais et sans justificatif.
Un nouveau contrat peut bloquer certains remboursements pendant 3 mois. Vérifiez bien les clauses d’effet immédiat. Consultez notre guide pour savoir mutuelle senior : comment choisir sans se tromper ?.
Laissez votre nouvel assureur gérer la paperasse. C’est plus simple pour vous. Selon Capital, les tarifs risquent de grimper fortement.
L’assurance obsèques comme complément de votre prévoyance
Santé et prévoyance marchent ensemble. L’assurance obsèques protège vos proches. Elle couvre les frais financiers liés au décès.
Souscrire tôt réduit vos mensualités. À 70 ans, le capital est garanti rapidement. N’hésitez pas à protéger votre retraite avec un devis mutuelle senior adapté.
Imaginez la sérénité d’une protection globale. C’est un vrai soulagement familial. Votre budget reste parfaitement maîtrisé.
Cumuler une bonne mutuelle et une assurance obsèques permet de figer son budget de protection pour le reste de sa retraite.
Sécurisez dès maintenant votre avenir avec une protection ajustée à vos besoins réels d’hospitalisation et d’appareillage. En comparant les offres, vous maîtriserez le prix mutuelle 70 ans tout en garantissant votre sérénité financière face aux hausses de 2026. Ne laissez plus l’imprévu décider pour vous : choisissez aujourd’hui l’excellence pour votre santé.
FAQ
Quel est le budget moyen à prévoir pour une mutuelle senior à 70 ans en 2026 ?
Imaginez la sérénité de savoir que votre santé est protégée sans que cela ne pèse sur votre retraite. En 2026, pour une protection de qualité intermédiaire, comptez en moyenne entre 95 € et 125 € par mois. Si vous recherchez une sécurité absolue avec des garanties premium, les tarifs s’orientent vers une fourchette de 150 € à 200 € mensuels.
Bien entendu, la flexibilité est de mise : les formules essentielles débutent dès 50 €, tandis que les contrats les plus complets peuvent atteindre 250 €. Votre lieu de résidence et le niveau de remboursement souhaité pour des postes clés comme l’optique ou le dentaire sculpteront votre tarif final.
Quels sont les critères qui font varier le prix de ma cotisation santé ?
Plusieurs leviers influencent le montant de votre prime. L’âge est naturellement le facteur central, car les besoins en soins s’intensifient avec le temps. Mais ne négligez pas l’impact de votre lieu de résidence : les tarifs peuvent grimper dans les zones où les dépassements d’honoraires sont monnaie courante, comme en Île-de-France.
Le niveau de protection que vous exigez pour l’hospitalisation ou les prothèses auditives joue également un rôle majeur. Enfin, sachez que la force du collectif peut vous faire économiser : souscrire un contrat de couple permet souvent de bénéficier de réductions tarifaires non négligeables par rapport à deux adhésions isolées.
Quelles garanties sont indispensables à mon âge et lesquelles sont superflues ?
À 70 ans, votre priorité absolue doit se porter sur le trio dentaire, optique et audition, ainsi que sur une couverture hospitalière solide incluant les dépassements d’honoraires. Ces postes représentent les restes à charge les plus lourds. Assurez-vous également d’une bonne prise en charge des soins courants et des médecines douces pour votre confort quotidien.
À l’inverse, libérez votre budget des garanties qui ne vous concernent plus ! Il est inutile de payer pour la maternité, l’orthodontie infantile ou la pédiatrie. En éliminant ces options obsolètes, vous concentrez votre investissement sur ce qui compte réellement pour votre bien-être actuel.
Quelles sont les mutuelles les plus performantes et recommandées en 2026 ?
Plusieurs organismes se distinguent par l’excellence de leurs offres. Alptis est plébiscitée pour son rapport garanties/prix et ses renforts en dentaire, tandis que SwissLife Santé Retraités brille par ses forfaits optiques généreux. Pour une hospitalisation sans souci, Malakoff Humanis offre des prestations de haut vol, notamment pour la chambre particulière.
Si vous cherchez à optimiser votre budget, Néoliane propose des solutions économiques très attractives. Ces assureurs intègrent souvent des bonus de fidélité et des services d’assistance précieux, comme l’aide à domicile, pour vous accompagner au-delà des simples remboursements.
Est-il judicieux de choisir une mutuelle couvrant uniquement l’hospitalisation ?
C’est un choix stratégique qui dépend de votre profil. Si vous jouissez d’une santé de fer, consultez peu de spécialistes et n’avez pas de besoins immédiats en optique ou dentaire, la mutuelle hospitalisation seule est une option très économique. Elle vous protège contre le risque financier majeur d’un coup dur imprévu.
Toutefois, restez vigilant : cette formule ne couvrira ni vos médicaments, ni vos lunettes, ni vos soins dentaires. Si vous avez des soins réguliers, une mutuelle complète sera bien plus rentable sur le long terme. Calculez vos dépenses annuelles courantes pour déterminer quelle voie vous offrira la plus grande tranquillité d’esprit.