Le coût d’une couverture santé peut littéralement tripler au moment où vous quittez la vie active, car vous devez désormais assumer seul l’intégralité de la cotisation autrefois partagée avec votre employeur. Imaginez payer le prix fort pour des garanties maternité ou orthodontie totalement inutiles alors que vos priorités se tournent vers l’optique ou l’hospitalisation. On finit souvent par sacrifier son budget pour un contrat collectif devenu obsolète et inadapté à sa nouvelle réalité.
Heureusement, changer mutuelle retraite permet de reprendre le contrôle sur vos dépenses en ajustant vos garanties à vos besoins réels. Je vais vous aider à décrypter les pièges de la loi Évin pour choisir une protection individuelle sur mesure.
- Changer de mutuelle à la retraite : une opportunité enfin à votre portée
- Loi Évin ou contrat individuel : faites le choix d’une protection spéciale
- Comment résilier sans stress ? Un seul geste pour sécuriser votre avenir
- 5 secrets pour dénicher une mutuelle senior adaptée à votre budget
Changer de mutuelle à la retraite : une opportunité enfin à votre portée
Le départ à la retraite entraîne la perte du financement employeur de 50 % et rend obsolètes les garanties familiales. Opter pour un contrat individuel permet d’ajuster les remboursements sur l’optique et l’hospitalisation dès 55 ans.
Le passage au statut de retraité modifie radicalement votre équilibre budgétaire, car vous devez désormais assumer seul le coût de votre protection santé.
La fin du partage des frais avec votre ancien employeur
La part patronale de 50 % s’évapore dès votre dernier jour travaillé. Vous vous retrouvez face à l’obligation d’assumer l’intégralité de votre cotisation santé sans aide extérieure.
Fin du financement employeur de 50 %. La cotisation peut être multipliée par 3 (ex: passage de 60 € à 180 €) car le retraité paie la part patronale plus une majoration légale.
L’impact financier est souvent brutal et demande une vigilance extrême. Anticipez ce nouveau poste de dépense pour protéger votre pension. Découvrez le Prix mutuelle 65 ans : quel budget prévoir en 2026 ?.
Payer le prix fort pour un contrat collectif n’est plus rentable. Ces garanties ne correspondent plus à votre réalité de senior dynamique.
L’obsolescence des garanties familiales de votre vie active
Imaginez-vous payer encore pour la maternité ou l’orthodontie des enfants. C’est un gaspillage financier flagrant alors que vos besoins ont totalement changé. Pourquoi conserver ces garanties inutiles ?
- Priorité aux prothèses dentaires complexes
- Renfort sur les verres progressifs
- Forfaits pour les appareils auditifs de classe 2
Basculez vers des soins prépondérants pour votre confort. L’hospitalisation devient le pilier central de votre sécurité. Ne laissez pas cette occasion vous échapper.
Loi Évin ou contrat individuel : faites le choix d’une protection spéciale
Après avoir constaté l’inéquation de votre ancien contrat, il faut maintenant trancher entre le maintien des droits et la souscription d’une offre sur mesure.
Le piège de la Loi Évin et ses hausses tarifaires progressives
La Loi Évin semble être une solution de facilité. Elle permet de conserver vos garanties sans examen médical. Mais attention, la gratuité de transition est illusoire.
L’explosion des tarifs survient dès la quatrième année. Les assureurs retrouvent alors leur liberté totale de prix. Le coût peut alors dépasser celui d’un contrat senior individuel performant.
Le maintien de la mutuelle d’entreprise via la loi Évin peut coûter jusqu’à 50 % plus cher qu’un contrat senior spécifique après trois ans.
La liberté du contrat individuel pour un profil senior
Vantez la modularité des contrats individuels. Vous choisissez uniquement ce dont vous avez besoin. C’est la fin des cotisations pour des services inutilisés.
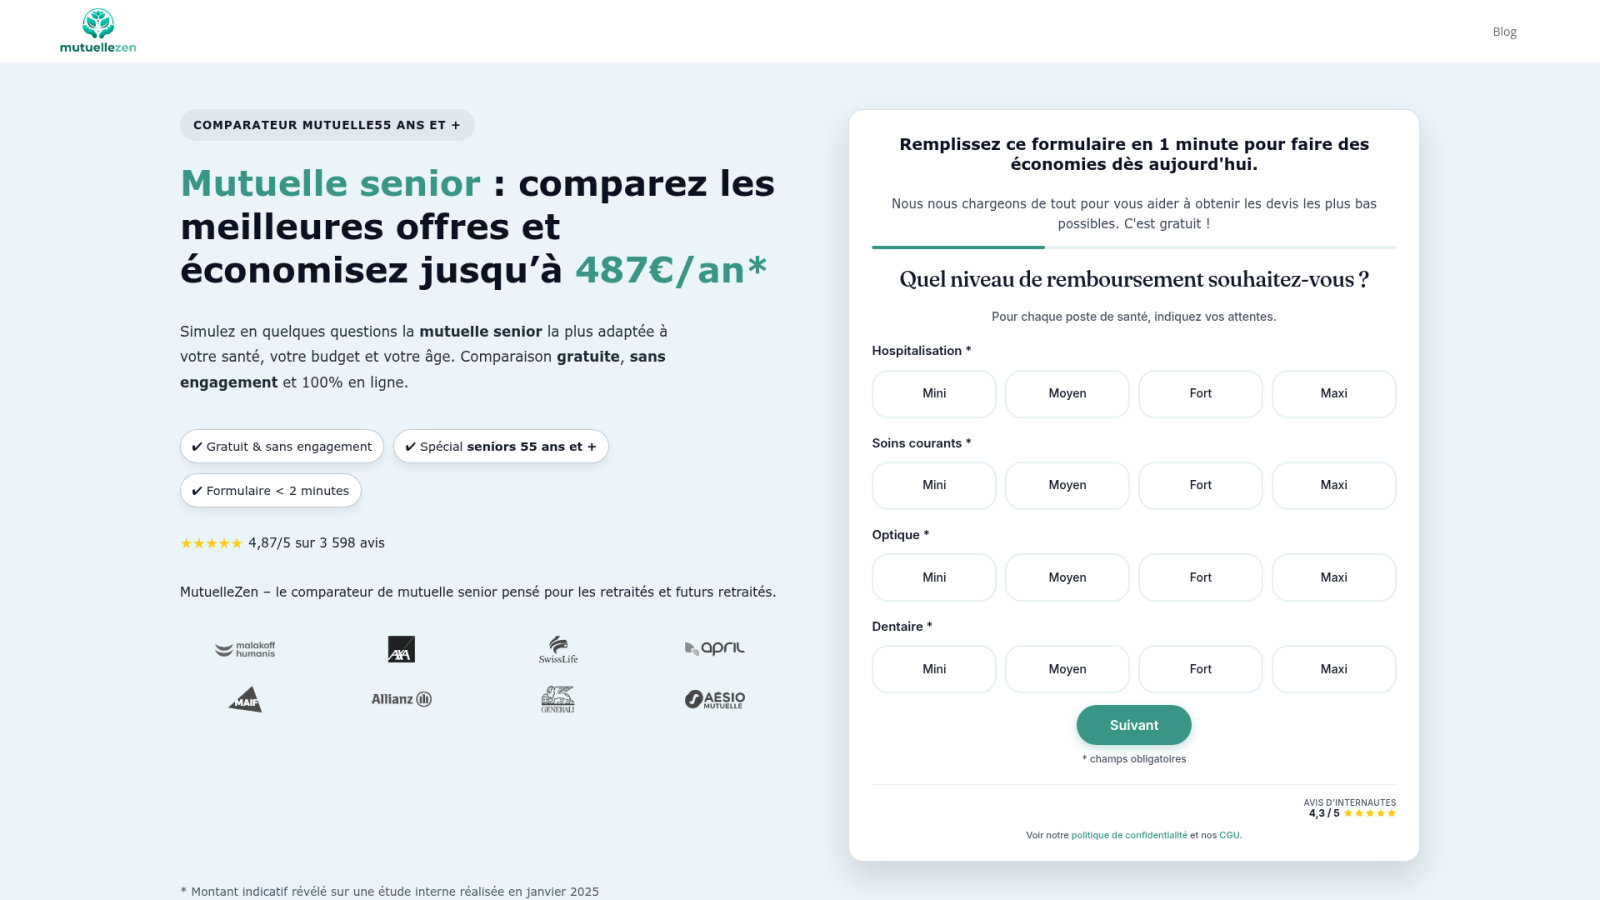
La loi sur la résiliation infra-annuelle offre une flexibilité totale. Elle permet de changer si vos besoins évoluent. Votre budget reste ainsi sous contrôle.
Consultez notre guide Mutuelle senior : comment choisir sans se tromper ?. Découvrez aussi le Top des mutuelles senior selon vos besoins.
Comment résilier sans stress ? Un seul geste pour sécuriser votre avenir
Une fois votre choix arrêté, la procédure administrative ne doit pas être un frein à votre sérénité financière.
Maîtriser le calendrier de la résiliation infra-annuelle
La loi RIA simplifie radicalement vos démarches de santé. Après une année de souscription, vous quittez votre assureur quand vous le souhaitez. Plus besoin d’attendre la date anniversaire pour agir.
Le départ à la retraite constitue un motif légitime de changement. Ce changement de situation permet de rompre votre engagement même avant un an d’ancienneté. Consultez les détails sur la résiliation pour départ à la retraite pour agir vite.
Respectez simplement le préavis légal d’un mois. Votre nouvel organisme assureur s’occupe souvent de toutes les formalités. C’est un gain de temps précieux pour vous.
Anticiper la transition six mois avant votre départ effectif
Commencez vos recherches activement six mois avant le jour J. Cela évite les décisions précipitées sous la pression. Vous avez ainsi le temps de comparer les tableaux de garanties calmement.
| Étape | Délai conseillé | Action clé |
|---|---|---|
| Comparaison des offres | M-6 à M-4 | Évaluer les garanties |
| Demande de devis | M-3 | Sélectionner le contrat |
| Signature du contrat | M-1 | Valider l’adhésion |
| Mise à jour carte Vitale | Jour J | Activer les droits |
Vérifiez scrupuleusement l’activation de la télétransmission automatique. Assurez-vous que votre compte Ameli est bien lié à votre nouvelle couverture santé. La mise à jour en borne Vitale est indispensable.
5 secrets pour dénicher une mutuelle senior adaptée à votre budget
Pour finir, découvrez les leviers concrets qui font baisser la facture sans sacrifier votre protection.
Traquer les délais de carence et les réseaux de soins partenaires
Fuyez les contrats avec des délais de carence. Vous devez être couvert dès le premier jour. C’est une condition non négociable pour votre sécurité.
Mettez en avant les réseaux de soins comme Kalixia ou Santéclair. Ils offrent des tarifs négociés chez les opticiens. Les économies sur le reste à charge sont massives.
Profitez de tarifs préférentiels pour vos équipements. Découvrez cette Mutuelle senior optique : le secret du remboursement total. Ces réseaux garantissent des avantages financiers et une qualité de soin optimale.
Réseaux de soins (Kalixia, Santéclair) pour tarifs négociés. Services inclus : aide à domicile, portage de repas, téléconsultation 24h/24, deuxième avis médical.
Comparer les services d’assistance et les médecines douces
Ne négligez pas les forfaits de médecines douces. L’ostéopathie et la pédicurie sont essentielles après 60 ans. Ces petits remboursements font la différence sur l’année.
Imaginez-vous bénéficier d’un soutien concret lors d’une convalescence grâce à ces prestations :
- Aide à domicile en cas d’immobilisation
- Portage de repas
- Deuxième avis médical expert
- Téléconsultation 24h/24
Ne laissez pas ces opportunités s’échapper lors de votre choix. Un seul geste suffit pour vérifier ces garanties.
Une bonne mutuelle senior ne se juge pas qu’au prix, mais à la qualité des services d’assistance en cas de coup dur.
Anticipez dès maintenant votre départ pour éviter l’explosion des tarifs de la loi Évin et l’obsolescence de vos garanties actives. En choisissant de changer mutuelle retraite pour un contrat individuel sur mesure, vous sécurisez vos remboursements hospitaliers et dentaires sans aucune carence. Offrez-vous enfin la sérénité d’une protection parfaitement ajustée à votre nouvelle vie.
FAQ
Est-il obligatoire de changer de complémentaire santé lors de mon départ à la retraite ?
Absolument pas ! Vous n’avez aucune obligation légale de rompre votre contrat. Si vous disposez déjà d’une mutuelle individuelle, vous pouvez la conserver simplement en poursuivant vos cotisations. Pour les salariés, la loi Évin vous permet même de maintenir votre contrat collectif à titre individuel, à condition d’en faire la demande dans les six mois suivant la fin de votre activité.
Toutefois, restez vigilant : conserver son ancienne mutuelle est rarement l’option la plus économique. Entre la perte de la part patronale de 50 % et l’adaptation de vos garanties à votre nouvelle vie de senior, un changement s’avère souvent bien plus avantageux pour votre portefeuille et votre protection.
Quels sont les réels bénéfices à choisir une mutuelle spécifique pour senior ?
Imaginez une protection qui ne vous fait plus payer pour des garanties inutiles comme la maternité ou l’orthodontie infantile ! Passer à un contrat senior, c’est l’opportunité de réorienter votre budget vers l’essentiel : des remboursements renforcés sur l’optique, les prothèses dentaires complexes et les aides auditives. C’est un véritable sur-mesure pour votre santé.
En plus de garanties ciblées, ces contrats incluent souvent des services d’assistance indispensables comme l’aide à domicile après une hospitalisation ou la téléconsultation 24h/24. C’est la promesse d’une sérénité totale, sans questionnaire médical préalable et avec des garanties viagères pour vous protéger tout au long de votre vie.
Comment s’opère la hausse des tarifs avec le maintien de la loi Évin ?
C’est ici que le piège peut se refermer. Si la loi Évin encadre les tarifs les trois premières années, la hausse est mécanique : dès la première année, vous payez 100 % de la cotisation (votre part plus celle de l’employeur). Les prix augmentent ensuite progressivement la deuxième et troisième année selon un cadre réglementaire précis.
Le véritable choc survient à partir de la quatrième année, où l’assureur retrouve sa pleine liberté tarifaire. Le coût peut alors s’envoler et devenir bien plus onéreux qu’un contrat individuel performant. Anticiper cette transition vous permet d’éviter cette explosion budgétaire et de garder le contrôle sur vos dépenses.
Quel est le moment idéal pour entamer les démarches de changement ?
L’anticipation est votre meilleure alliée pour une transition sans stress ! Nous vous conseillons de faire le point sur vos besoins et de demander des devis environ 12 mois avant votre départ. Cela vous laisse le temps de comparer les tableaux de garanties avec sérénité et de dénicher la perle rare.
Environ 6 mois avant le jour J, vous pouvez déjà souscrire votre nouveau contrat avec une date d’effet programmée. C’est la garantie absolue de ne subir aucune rupture de couverture. Avec des solutions comme celles de Malakoff Humanis, vous pouvez même basculer en toute continuité vers une offre individuelle parfaitement adaptée à votre nouvelle situation.
Quels sont les points de vigilance pour ne pas se tromper de contrat ?
Ne vous laissez pas séduire uniquement par un prix d’appel ! Vérifiez impérativement l’absence de délai de carence pour être couvert dès le premier jour, notamment pour l’hospitalisation. Scrutez également les taux de remboursement pour les dépassements d’honoraires et l’accès à des réseaux de soins comme Kalixia, qui réduisent massivement votre reste à charge.
Enfin, assurez-vous de la modularité du contrat. Vos besoins à 60 ans ne seront pas les mêmes qu’à 80 ans. Une bonne mutuelle doit pouvoir évoluer avec vous, proposer des forfaits pour les médecines douces et offrir une assistance solide en cas de coup dur. C’est cet équilibre entre garanties et services qui définit la protection parfaite.