
En 2024, les dépassements d’honoraires des spécialistes ont bondi pour atteindre 4,3 milliards d’euros, laissant de nombreux retraités face à des factures imprévues. Plus de la moitié des médecins spécialistes exercent désormais en secteur 2, pratiquant des tarifs qui s’éloignent de plus en plus de la base de remboursement officielle.
Pourtant, subir ces frais n’est pas une fatalité si vous savez décoder les garanties de votre contrat. Nous allons examiner comment choisir une mutuelle senior dépassement honoraires efficace pour protéger durablement votre budget santé.
- Mutuelle senior dépassement honoraires : maîtrisez enfin vos remboursements
- Projetez-vous déchiffrant votre tableau de garanties en un clin d’œil
- 3 garanties prioritaires pour protéger votre santé après 60 ans
- Ne laissez pas cette occasion de réduire votre reste à charge vous échapper
Mutuelle senior dépassement honoraires : maîtrisez enfin vos remboursements
En 2025, les mutuelles seniors augmentent de 6 % tandis que les tarifs de base des généralistes passent à 30 €. La prise en charge des dépassements d’honoraires repose sur le taux de BRSS, essentiel pour limiter le reste à charge des retraités.
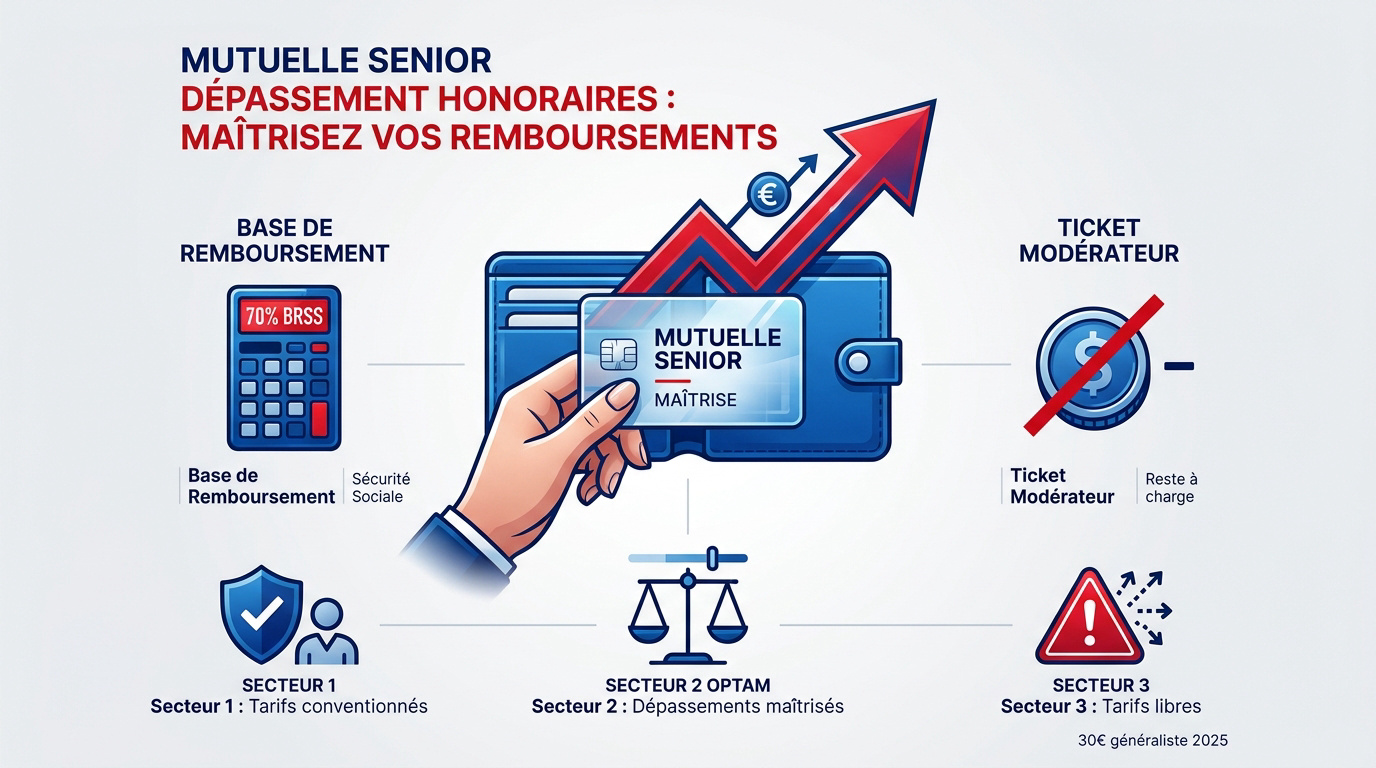
BRSS : Base de Remboursement de la Sécurité Sociale. C’est le tarif de référence utilisé par l’Assurance Maladie pour calculer vos remboursements.
Ticket modérateur : Part des frais de santé qui reste à votre charge après l’intervention de la Sécurité sociale.
Clarifier le tarif de convention et la base de remboursement
Le tarif de convention représente le prix de référence fixé par la Sécurité sociale pour chaque acte médical. C’est le montant théorique sur lequel reposent tous vos calculs de remboursements santé.
La BRSS détermine ce que l’Assurance Maladie vous redonne, souvent 70 % de cette base. Le montant restant constitue le ticket modérateur. Pour en savoir plus, consultez le remboursement des consultations médicales.
Le ticket modérateur est la part restant à votre charge avant l’aide de votre mutuelle. Notez qu’une participation forfaitaire de 2 euros reste toujours due et n’est jamais remboursée.
Distinguer les secteurs 1, 2 OPTAM et le secteur 3
Le secteur 1 propose des tarifs fixes sans aucun dépassement d’honoraires. C’est l’option la plus économique pour vous. Les médecins y respectent strictement les tarifs imposés par la convention nationale.
Le secteur 2 avec l’OPTAM limite les dépassements pour les praticiens adhérents. Ce dispositif permet d’obtenir un bien meilleur remboursement de la part de votre complémentaire santé. Comparez les mutuelles senior pour optimiser vos garanties.
Méfiez-vous du secteur 3 où les médecins sont hors convention. Ils pratiquent des tarifs totalement libres et imprévisibles. Les remboursements de la Sécurité sociale y sont malheureusement dérisoires, voire quasi inexistants.
| Secteur | Tarifs pratiqués | Remboursement Sécurité Sociale |
|---|---|---|
| Secteur 1 | Fixes (Conventionnés) | 70 % de la BRSS |
| Secteur 2 OPTAM | Dépassements maîtrisés | Basé sur le tarif Secteur 1 |
| Secteur 3 | Libres et non régulés | Tarif d’autorité (très faible) |
Projetez-vous déchiffrant votre tableau de garanties en un clin d’œil
Comprendre les secteurs est une base, mais savoir lire son contrat est ce qui sauve réellement votre budget santé.
Traduire les pourcentages de 100% à 300% en euros réels
Un taux de 100% BRSS signifie simplement que la mutuelle complète le remboursement jusqu’au tarif de convention. Aucun dépassement n’est alors pris en charge par l’organisme.
Imaginez une consultation à 60 € avec une base à 30 €. À 200%, la mutuelle couvre jusqu’à 60 €. À 100%, vous payez 30 € de votre poche. Vérifiez le Prix mutuelle senior 2026 pour ajuster votre protection.
Démontrer l’utilité des 300% pour les spécialistes est une évidence. C’est indispensable pour les chirurgiens en ville. Cela réduit drastiquement votre reste à charge final.
Les dépassements d’honoraires représentent souvent le premier poste de dépense imprévu pour les retraités consultant des spécialistes en secteur 2.
Repérer les plafonds de remboursement annuels stratégiques
Analysez les plafonds en euros. Contrairement aux pourcentages, ces limites sont fixes par an. Elles concernent souvent l’optique ou les implants dentaires spécifiques.
Différenciez le forfait par acte du plafond global. Un forfait s’applique à chaque intervention. Le plafond global limite la somme totale sur douze mois glissants. Soyez vigilants sur ce point.
Conseillez la lecture des petites lignes. Vérifiez les exclusions sur l’imagerie médicale. Certains actes techniques coûteux peuvent avoir des limitations cachées.
| Niveau de garantie | Remboursement max (Base 30€) | Couverture dépassement | Idéal pour |
|---|---|---|---|
| 100% | 30 € | Non | Secteur 1 |
| 150% | 45 € | Oui | Petit dépassement |
| 200% | 60 € | Oui | Spécialistes OPTAM |
| 300% | 90 € | Oui | Honoraires libres |
65-79 ans : de 41 € à 96 € selon la gamme.
80 ans et plus : de 60 € à 132 € pour une couverture supérieure.
3 garanties prioritaires pour protéger votre santé après 60 ans
Une fois le tableau maîtrisé, il faut se focaliser sur les postes où les factures s’envolent après soixante ans.
Anticiper les coûts de chirurgie et d’hospitalisation fréquente
Les honoraires chirurgicaux grimpent vite. En clinique privée, les dépassements sont fréquents et massifs. Une bonne garantie hospitalisation évite des factures de plusieurs centaines d’euros imprévues.
Le confort personnel coûte cher. La chambre particulière représente un coût quotidien important, souvent non remboursé. Vérifiez si votre contrat inclut aussi le lit d’accompagnant pour vos proches. Consultez ce Guide des frais cachés.
- Prise en charge du forfait journalier hospitalier.
- Remboursement des frais de transport médicalisé.
- Services d’aide ménagère après l’opération.
- Assistance pour la garde des animaux.
L’assistance à domicile est cruciale après une intervention. Elle permet une convalescence sereine sans surcoût pour votre ménage. C’est un soulagement logistique indispensable.
Les couples peuvent souvent économiser 15 % sur leurs cotisations. Des bonus de fidélité s’appliquent parfois après 1 et 3 ans de contrat.
Évaluer l’intérêt d’une surcomplémentaire après 70 ans
La surcomplémentaire agit comme un troisième rempart. Elle intervient quand la Sécurité sociale et la mutuelle principale ont épuisé leurs remboursements. C’est une sécurité supplémentaire bienvenue.
Pour des soins dentaires lourds, la cotisation est vite rentabilisée. C’est une protection pour vos économies de retraite face aux imprévus. Découvrez les garanties des assurances santé pour comparer.
La plupart des surcomplémentaires seniors s’adaptent sans barrière à l’entrée. Aucun questionnaire médical n’est requis généralement. C’est une opportunité idéale pour renforcer votre couverture tardivement sans contraintes.
La surcomplémentaire santé permet d’effacer le reste à charge sur des postes très spécifiques comme les prothèses auditives haut de gamme.
Ne laissez pas cette occasion de réduire votre reste à charge vous échapper
Avoir les bonnes garanties est essentiel, mais quelques réflexes simples permettent aussi d’éviter de payer trop cher.
Utiliser les outils en ligne pour identifier les tarifs pratiqués
Découvrez l’annuaire santé d’Ameli, un outil gratuit et totalement fiable. Il vous permet de connaître le secteur de convention de n’importe quel praticien avant de prendre votre rendez-vous.
Respecter le parcours de soins coordonnés est vital. Passer par votre médecin traitant assure un remboursement optimal. Autrement, la Sécurité sociale réduit sa part, alourdissant votre facture. Consultez ce Guide senior et droits 2026.
Utilisez l’Annuaire Santé sur ameli.fr pour vérifier si un docteur est en Secteur 1, Secteur 2 (OPTAM) ou Secteur 3.
Pensez également à la CSS pour les revenus modestes. Cette aide limite les dépassements d’honoraires. Pourtant, elle n’offre pas la même liberté de choix qu’une mutuelle senior classique.
- Vérification du secteur conventionnel sur Ameli
- Respect du médecin traitant
- Consultation des tarifs affichés en salle d’attente
Exiger un devis détaillé pour les soins dentaires ou optiques
Vérifiez toujours les mentions obligatoires du devis. Le prix de vente et le montant remboursé par l’Assurance Maladie doivent figurer. C’est votre droit le plus strict de l’exiger.
N’ayez aucune crainte à aborder le sujet des honoraires avec votre spécialiste. Un bon médecin comprendra parfaitement votre besoin de visibilité financière. Il s’agit de protéger sa retraite avec un devis clair.
Exploitez les simulateurs avant de vous engager. Envoyez votre devis à votre mutuelle pour obtenir une réponse précise. Ils calculeront pour vous le montant exact de votre reste à charge.
Comparer les offres demeure la meilleure stratégie actuelle. Les tarifs varient énormément d’un assureur à l’autre pour les mêmes prestations seniors. Ne subissez plus les prix, maîtrisez-les.
Maîtrisez votre budget santé dès aujourd’hui en choisissant une couverture adaptée aux secteurs 2 et OPTAM. Une mutuelle senior avec dépassement honoraires à 300% sécurise vos économies face aux tarifs libres des spécialistes. Agissez maintenant pour transformer vos soins futurs en une sérénité financière absolue et durable.
FAQ
Comment se définit concrètement le tarif de convention pour mes soins ?
Imaginez un prix de référence, une boussole financière fixée par la Sécurité sociale pour chaque acte médical : c’est le tarif de convention. C’est sur cette base précise que l’Assurance Maladie calcule son remboursement, généralement à hauteur de 70 %, laissant le reste, appelé ticket modérateur, à votre charge ou à celle de votre mutuelle.
Pour vous, senior, c’est le socle de votre protection. Comprendre cette base est la première étape pour ne plus subir vos dépenses de santé, mais les piloter avec une clarté absolue, en tenant compte des 2 euros de participation forfaitaire qui restent systématiquement à votre charge.
Quelle est la différence entre les secteurs 1, 2 et 3 lors d’une consultation ?
Naviguer dans le système de santé demande de connaître les règles du jeu ! Le Secteur 1 est votre havre de paix budgétaire : les médecins y respectent strictement les tarifs de la Sécurité sociale. Le Secteur 2, lui, permet des dépassements d’honoraires, souvent encadrés par le dispositif OPTAM pour limiter votre reste à charge grâce à une meilleure prise en charge mutuelle.
Prenez garde au Secteur 3, celui des praticiens hors convention. Ici, la liberté tarifaire est totale et le remboursement de l’Assurance Maladie devient dérisoire, presque symbolique. Pour protéger votre retraite, privilégiez toujours les professionnels conventionnés ou vérifiez que votre contrat senior est prêt à absorber ces écarts.
Comment interpréter les taux de 100% à 300% sur mon tableau de garanties ?
Ne vous laissez plus intimider par ces chiffres ! Un taux de 100 % signifie que votre mutuelle complète uniquement le remboursement jusqu’au tarif de base de la Sécurité sociale. Si votre spécialiste pratique des dépassements, tout l’excédent sortira directement de votre poche. C’est là que la magie des taux supérieurs opère.
Avec une garantie à 200 % ou 300 %, vous débloquez une protection puissante : votre mutuelle peut rembourser jusqu’à deux ou trois fois le tarif de convention. C’est une sécurité indispensable pour couvrir les honoraires des chirurgiens ou des grands spécialistes en ville, transformant une facture potentiellement lourde en un reste à charge maîtrisé, voire inexistant.
Est-il judicieux de souscrire une surcomplémentaire après 70 ans ?
Voyez la surcomplémentaire comme un bouclier ultime, une troisième couche de sécurité qui intervient là où les autres s’arrêtent. Pour vous qui avez peut-être des besoins spécifiques en dentaire ou pour des prothèses auditives haut de gamme, c’est l’outil idéal pour effacer les derniers frais restants sans subir de questionnaire médical à l’entrée.
C’est une opportunité stratégique pour renforcer votre couverture tardivement et protéger vos économies de retraite. En ciblant les postes les plus coûteux, comme les implants ou l’appareillage sophistiqué, vous vous offrez la sérénité d’un accès aux meilleurs soins sans jamais compromettre votre budget quotidien.
Quels sont les bons réflexes pour limiter mon reste à charge ?
Prenez le pouvoir sur vos dépenses en adoptant des réflexes simples mais redoutables ! Utilisez l’annuaire santé d’Ameli pour vérifier instantanément le secteur de convention de votre médecin et respectez toujours le parcours de soins coordonnés via votre médecin traitant pour obtenir le remboursement maximal de la Sécurité sociale.
Avant chaque intervention importante, exigez un devis détaillé. C’est votre droit le plus strict. Envoyez-le ensuite à votre mutuelle pour obtenir une simulation réelle de votre remboursement. En comparant les offres et en utilisant les réseaux de soins partenaires, vous transformez vos dépenses de santé en un investissement parfaitement optimisé pour votre bien-être.