
Imaginez un instant que vos cotisations de santé cessent enfin de grimper alors que vous franchissez le cap des 75 ans. C’est précisément l’une des promesses de la nouvelle réforme PSC, qui instaure un cadre protecteur et solidaire pour les anciens agents de l’État.
Pourtant, choisir entre le nouveau contrat collectif et une offre individuelle reste un véritable casse-tête budgétaire. Cet article décortique pour vous les mécanismes de la mutuelle senior fonctionnaire retraité afin de sécuriser votre couverture sans sacrifier votre pouvoir d’achat.
- Une mutuelle senior fonctionnaire retraité au cœur de la nouvelle PSC
- 3 critères pour arbitrer entre contrat collectif et mutuelle individuelle
- Les garanties de santé prioritaires pour protéger votre nouvelle vie
- Comment sécuriser votre budget santé sans perdre vos droits ?
Une mutuelle senior fonctionnaire retraité au cœur de la nouvelle PSC
La réforme PSC garantit aux retraités de l’État un contrat collectif identique aux actifs. Les cotisations sont plafonnées à 175% de la part employeur dès la sixième année et gelées après 75 ans, sécurisant ainsi le budget santé.
Cette transition vers un cadre protecteur s’appuie sur des mécanismes de solidarité inédits, conçus pour stabiliser vos dépenses sur le long terme.
Le plafonnement des tarifs est progressif : 100% de la cotisation d’équilibre la 1ère année, 150% de la 3ème à la 5ème année, puis un maximum de 175% sans hausse après 75 ans.
Comprendre le fonctionnement du nouveau régime collectif
La réforme de la protection sociale complémentaire vise à vous offrir une couverture à coût maîtrisé. Le panier de soins est strictement calqué sur celui des actifs en poste.
Les organismes sélectionnés par les ministères jouent un rôle central dans votre protection. Ils prennent en charge les dépassements d’honoraires ainsi que l’intégralité du ticket modérateur pour vos soins.
Sachez que votre adhésion demeure facultative. Vous versez votre cotisation directement à l’assureur retenu par votre ancienne administration de tutelle.
Ce régime inclut le dispositif du 100% Santé pour vos équipements coûteux. Pour approfondir, consultez les détails de la réforme de la protection sociale complémentaire (PSC) officielle.
Vérifier votre éligibilité selon votre ancien ministère
Vous devez percevoir une pension de retraite de droit direct. Cela concerne principalement les régimes du code des pensions civiles et militaires ou encore l’Ircantec.
Les délais sont stricts pour ne pas perdre vos droits. Les nouveaux retraités disposent d’un an, tandis que les retraités actuels ont deux ans après le lancement.
Préparez vos pièces justificatives comme votre titre de pension ou l’arrêté de radiation. La continuité de votre couverture est impérative pour éviter tout délai de carence inutile.
- Régimes éligibles : Pensions civiles (SRE), Ircantec, FSPOEIE.
- Délai de 12 mois pour les nouveaux départs à la retraite.
- Absence totale de reprise d’activité rémunérée (cumul intégral).
Ne laissez pas cette occasion vous échapper, car ce contrat collectif offre une stabilité tarifaire que le marché individuel peine parfois à égaler avec l’âge.
| Ministère | Date d’effet | Organisme |
|---|---|---|
| Agriculture | 01/01/2025 | Agrica, Groupama |
| Justice | 01/10/2025 | Interiale, AXA |
| Éducation Nationale | 01/05/2026 | MGEN |
3 critères pour arbitrer entre contrat collectif et mutuelle individuelle
Si le contrat collectif semble protecteur, il faut pourtant le mettre en balance avec les offres individuelles du marché pour optimiser votre budget.
Analyser le plafonnement des tarifs après 75 ans
La progression de votre cotisation suit des paliers précis. Elle grimpe de 100 % à 175 % de la cotisation d’équilibre en seulement six ans. C’est un rythme soutenu mais prévisible.
Pourtant, l’avantage majeur réside dans le gel tarifaire définitif. Dès que vous atteignez 75 ans, les augmentations liées à l’âge s’arrêtent net. Ce mécanisme de solidarité intergénérationnelle reste puissant et rare.
Hausse progressive jusqu’à 175 % de la cotisation des actifs sur 6 ans, puis gel total des tarifs dès 75 ans.
Comparez cela avec le secteur privé classique. Les assureurs individuels font souvent grimper les prix chaque année. Aucun plafonnement légal strict ne vient alors limiter cette inflation constante.
Imaginez-vous bénéficier de tarifs de groupe avantageux comme au ministère de l’Intérieur. Ce cadre sécurise votre avenir financier. C’est une protection rassurante pour votre pouvoir d’achat.
Évaluer la liberté de personnalisation des offres privées
Les garanties modulables constituent le point fort du privé. Un contrat individuel vous permet de supprimer les postes inutiles. Vous ne payez finalement que pour vos besoins réels et actuels.
Gardez en tête l’absence de participation employeur. L’État ne finance plus la mutuelle des retraités comme celle des actifs. Le coût total de la protection repose désormais sur vous seul.
Mettez en balance stabilité et souplesse pour trancher. Le collectif offre une sécurité robuste sur le long terme. L’individuel permet des économies immédiates si vous consommez peu de soins médicaux.
Ne laissez pas cette occasion vous échapper et consultez notre Mutuelle senior : comparatif des niveaux 1, 2 et 3. Un seul geste suffit pour ajuster votre protection.
Les garanties de santé prioritaires pour protéger votre nouvelle vie
Au-delà du prix, c’est la qualité de la couverture sur les postes sensibles qui déterminera votre sérénité au quotidien. Imaginez-vous profitant enfin de votre temps libre sans redouter le moindre pépin physique.
Sécuriser le poste hospitalisation et la chambre particulière
Analysez avec soin la prise en charge du forfait journalier. Les dépassements d’honoraires des chirurgiens peuvent vite grimper sans une protection solide. Une bonne garantie limite drastiquement votre reste à charge.
Valorisez le confort d’une chambre individuelle lors de vos séjours. C’est un service essentiel pour garantir votre repos, surtout pour des hospitalisations longues. Vérifiez toujours la durée maximale de prise en charge annuelle.
L’hospitalisation représente le premier poste de dépense imprévue chez les seniors, avec des restes à charge pouvant dépasser plusieurs milliers d’euros sans option chambre seule.
Profiter du dispositif 100 % Santé pour l’optique et le dentaire
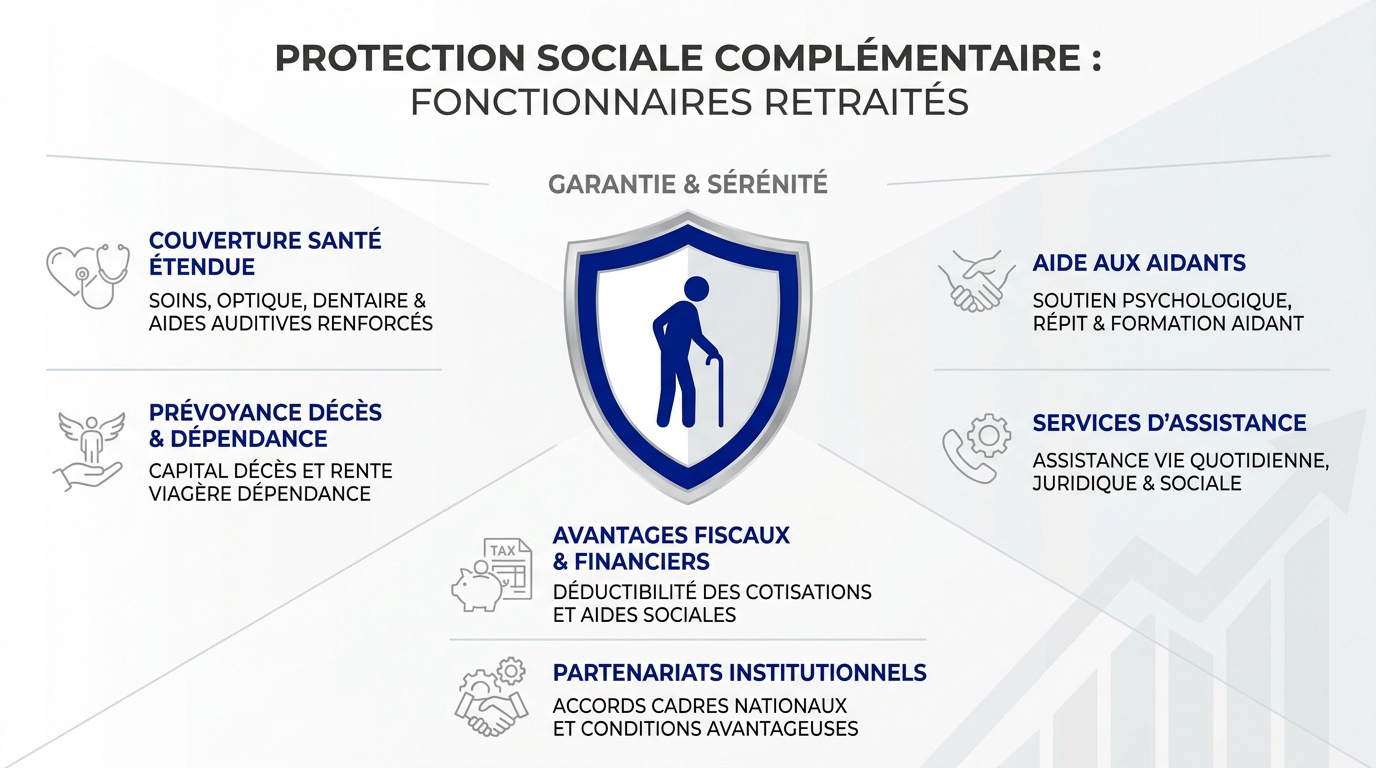
Le reste à charge zéro est une véritable opportunité pour votre budget. Les équipements de classe A sont désormais intégralement remboursés par votre mutuelle. Cela concerne vos lunettes, prothèses dentaires et aides auditives.
Ne négligez pas le choix de vos montures lors de vos visites. Les opticiens ont l’obligation de vous proposer une sélection sans aucun surcoût. La qualité visuelle offerte reste identique aux modèles dits de marque.
Sachez que ce dispositif est inclus d’office dans les contrats responsables. Pour une protection optimale, découvrez la Mutuelle remboursement intégral : la seule option [2026] afin de supprimer toute dépense imprévue sur ces postes coûteux.
Pour obtenir un reste à charge zéro sur vos lunettes ou prothèses, demandez systématiquement un devis incluant le « Panier 100% Santé » à votre professionnel.
Anticiper la perte d’autonomie avec les services d’assistance
Présentez une attention particulière aux prestations d’aide à domicile. En cas d’immobilisation, une aide ménagère peut intervenir chez vous. C’est un service souvent inclus mais trop souvent méconnu des assurés seniors.
Détaillez les options de téléconsultation et de prévention incluses. Accéder à un médecin 24h/24 par téléphone est extrêmement rassurant au quotidien. Les bilans de santé annuels vous aident à vieillir en pleine forme.
Évoquez enfin la prévoyance complémentaire pour sécuriser votre entourage. Les garanties obsèques ou dépendance renforcent votre protection globale. Elles évitent de peser financièrement sur vos proches dans les moments difficiles à l’avenir.
Comment sécuriser votre budget santé sans perdre vos droits ?
Pour finir, la gestion administrative et la connaissance des aides sociales sont les clés pour ne pas subir la hausse des prix.
Imaginez-vous libéré de la peur des factures médicales imprévues. Ce n’est pas une idée folle, c’est une réalité à votre portée si vous maîtrisez les dispositifs de solidarité. Pourquoi laisser vos économies s’envoler alors que des solutions concrètes existent ?
Accéder à la Complémentaire santé solidaire pour les petites pensions
La CSS dépend de plafonds de ressources précis. Elle peut être gratuite ou coûter moins d’un euro par jour. C’est une solution pour les retraités modestes.
Le tiers payant est intégral sur la plupart des actes médicaux. Cela inclut les consultations, les médicaments et les examens courants. Vous n’avez aucun frais à avancer.
La demande se fait en ligne sur votre compte Ameli ou par courrier papier. Les démarches administratives restent simples et rapides à effectuer.
Consultez ce guide pour vous orienter : Mutuelle faible revenu | Guide senior et droits 2026. Ne laissez pas cette occasion vous échapper.
Gérer la transition administrative lors du départ à la retraite
Informez votre ancienne mutuelle dès réception de votre titre de pension. Respectez scrupuleusement les délais pour éviter les doublons de cotisations inutiles.
Reprendre une activité peut modifier vos droits collectifs. Vérifiez si votre nouvel employeur propose une couverture obligatoire plus avantageuse. Le cumul emploi-retraite exige une vigilance particulière.
Assurez-vous que le changement de contrat n’entraîne pas de rupture de paiement. Une couverture continue est votre meilleure protection contre les imprévus de santé.
| Étape | Action à mener | Délai conseillé |
|---|---|---|
| Information employeur | Déclarer le départ | 6 mois avant |
| Demande PSC | Adhésion collective | Sous 12 mois |
| Résiliation | Envoyer titre pension | Dès réception |
| Prélèvements | Vérifier les paiements | Mois du départ |
Saisissez dès maintenant l’opportunité de la réforme PSC pour sécuriser votre budget grâce au plafonnement des tarifs et à la solidarité intergénérationnelle. Comparez vite les contrats collectifs et individuels afin d’ajuster vos garanties prioritaires. Votre sérénité future exige une mutuelle senior fonctionnaire retraité parfaitement adaptée à vos nouveaux besoins de santé.
FAQ
Quelles sont les conditions pour qu’un retraité de l’État puisse rejoindre le nouveau contrat collectif ?
Pour savourer la protection du nouveau régime collectif, vous devez impérativement percevoir une pension de retraite de droit direct issue de régimes spécifiques tels que le SRE, l’Ircantec, le FSPOEIE ou l’Agirc-Arrco. Votre dernière activité professionnelle doit avoir été exercée auprès de l’employeur public proposant le contrat, et vous ne devez pas être en situation de cumul emploi-retraite intégral.
Le respect des délais est la clé de votre sérénité : vous disposez d’un an après votre cessation d’activité pour formuler votre demande si vous partez prochainement, ou de deux ans à compter de l’entrée en vigueur du contrat si vous êtes déjà retraité. N’oubliez pas de préparer votre titre de pension ou votre arrêté de radiation des cadres pour valider votre éligibilité !
Comment évoluent les tarifs de la mutuelle senior après le départ à la retraite ?
Imaginez une structure tarifaire pensée pour votre tranquillité d’esprit ! Bien que vous ne bénéficiiez plus de la participation financière de l’État, vos cotisations sont protégées par un plafonnement solidaire progressif. La première année, vous payez 100 % de la cotisation d’équilibre des actifs, puis ce montant grimpe par paliers jusqu’à atteindre 175 % dès la sixième année.
Le véritable coup de génie de cette réforme réside dans le gel tarifaire : dès que vous franchissez le cap des 75 ans, vos cotisations n’augmentent plus ! Ce mécanisme de solidarité intergénérationnelle est une aubaine rare qui vous préserve des hausses de prix souvent vertigineuses pratiquées dans le secteur privé avec l’avancée en âge.
Quels sont les soins de santé prioritaires couverts par ces nouveaux contrats ?
Soyez rassuré, votre couverture reste aussi robuste que celle des agents actifs ! Vous bénéficiez d’une prise en charge intégrale grâce au dispositif 100 % Santé pour vos lunettes, vos prothèses dentaires et vos aides auditives. C’est la fin des calculs complexes et des restes à charge imprévus pour vos besoins essentiels en optique et en dentaire.
Au-delà de ces équipements, le contrat sécurise vos séjours hospitaliers en couvrant le ticket modérateur, le forfait journalier et même la chambre particulière pour votre confort. Des garanties optionnelles sont également à votre portée pour renforcer les remboursements sur les dépassements d’honoraires ou les implants dentaires, vous offrant ainsi une protection sur mesure.
Existe-t-il des aides pour les retraités de la fonction publique aux revenus modestes ?
Absolument ! Si votre pension de retraite est modeste, ne restez pas sans protection. Vous pouvez solliciter la Complémentaire Santé Solidaire (CSS), une aide précieuse qui peut être gratuite ou coûter moins d’un euro par jour selon vos ressources. Elle vous permet de bénéficier du tiers payant intégral, vous évitant ainsi toute avance de frais chez le médecin ou à la pharmacie.
Pour les retraités de la fonction publique territoriale, sachez que vos collectivités peuvent également contribuer au financement de votre protection si vous optez pour un contrat labellisé. Ces dispositifs sont conçus pour que chaque ancien serviteur de l’État puisse vieillir avec la certitude d’être parfaitement soigné, sans jamais sacrifier son budget.
Est-il obligatoire de conserver la MGEN une fois à la retraite ?
C’est une question légitime, et la réponse est claire : l’adhésion reste totalement facultative ! Bien que la MGEN soit un partenaire historique et l’organisme sélectionné pour certains ministères comme l’Éducation nationale ou la Culture, vous conservez votre pleine liberté de choix. Vous pouvez rester fidèle à votre contrat actuel, l’ajuster pour qu’il colle à vos nouveaux besoins, ou explorer les offres individuelles du marché.
Prenez le temps de comparer les garanties et les services d’assistance. Entre la stabilité rassurante du contrat collectif ministériel et la flexibilité d’une mutuelle individuelle qui supprime les garanties inutiles, c’est à vous de décider quelle armure santé vous souhaitez porter pour cette nouvelle étape de votre vie.